106 种食药物质纳入特医:是红利还是门槛?
摘要:新版特医食品国标落地,106 种食药物质获准纳入特医配方原料体系,标志中式食养正式进入现代临床营养赛道。政策打通医院营养科、康复及慢病营养干预场景,为产业开辟增量空间;但特医注册体系对原料质控、剂量约束、循证证据、生产全链条的严苛要求,同步抬高产业准入门槛。本文从政策价值、产业红利、技术门槛、行业风险四个维度剖析变革逻辑,探讨产业如何把握机遇、规避合规陷阱。
关键词:食药物质;药食同源;特殊医学用途配方食品;循证评价;产业转型
一、政策变革:传统食养与临床营养体系的交汇
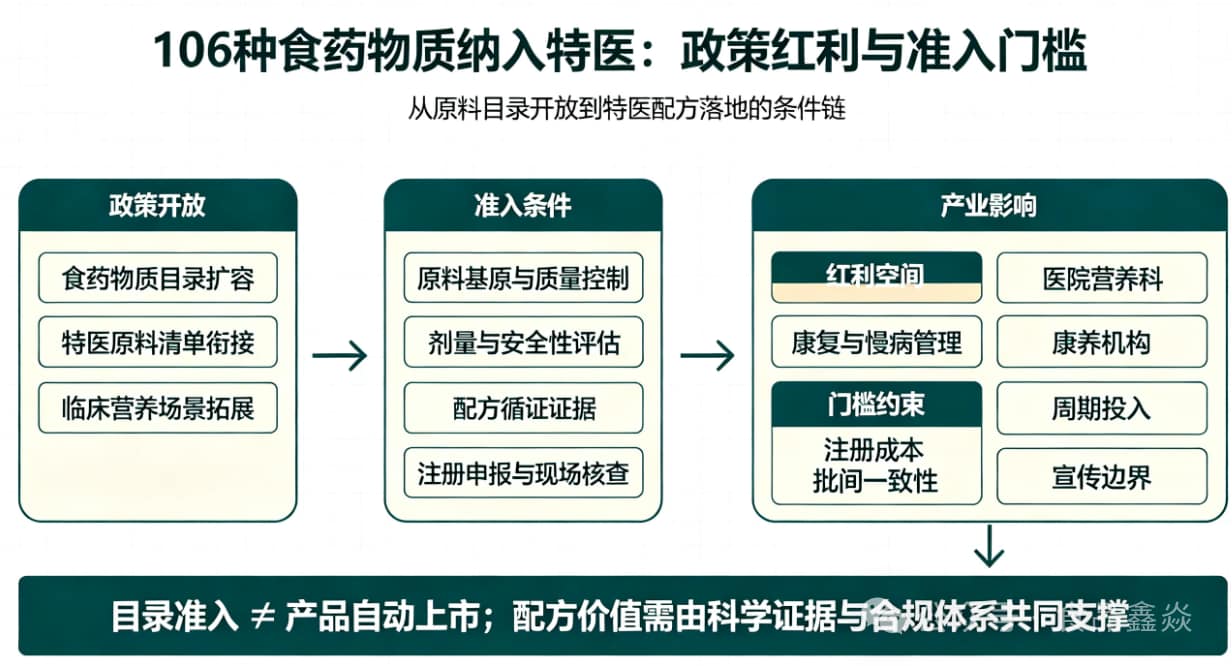
长期以来,药食同源物质多应用于普通食品、代用茶、膏滋及保健食品,受监管边界约束,难以进入医疗机构营养干预场景。本次政策调整,将目录内 106 种食药物质纳入特医原料清单,配套新版 GB 29922-2025 实施,在顶层层面建立起草本原料用于疾病状态人群营养支持的监管框架,是国内药食同源产业发展进程中的标志性节点。
特医食品面向进食受限、消化吸收障碍、代谢紊乱或特定疾病状态人群,产品需在医师或临床营养师指导下使用。食药物质入特医,并非简单将普通食补配方平移到医用场景,而是把传统配伍经验置于食品安全、营养学、风险评估体系下重新论证,实现中医药食养智慧与现代营养科学的对接。
二、产业红利:打开中式临床营养增量市场
①渠道价值重构。既往药食同源产品主战场集中在电商、商超、礼品市场,同质化竞争激烈。合规特医产品可落地医院营养科、康养中心、术后康复机构,填补国内中式医学营养产品的市场空白,打破西式配方长期垄断特医赛道的格局,产业价值从消费滋补升级到临床营养支持层面。
②原料价值重塑。道地草本原料不再局限“食材”定位,可按照医学营养逻辑定量配伍。原料的基原鉴定、产地溯源、活性组分标准化将成为核心资产,具备稳定原料基地、质量可控的上游企业获得溢价空间,推动种植、初加工、提取物一体化产业链建设。
③行业规范化引导。政策配套原料每日限量、配伍禁忌、污染物限值等管控要求,倒逼行业告别概念营销,推动产业从经验配方走向数据化、标准化研发,长期利好具备科研实力的头部企业。
三、核心门槛:并非目录准入即产品可落地
第一重门槛:循证证据体系。特医注册的核心逻辑,是配方必须具备营养学、安全性研究支撑。即便原料属于 106 种食药物质目录,直接沿用普通食品的配方、添加剂量无法通过审评。企业需要完成成分表征、剂量-安全性评估、配伍相互作用研究,必要时开展人群营养试验,构建完整证据链。大量中小厂商缺乏临床前研究与试验平台,循证数据短板是最核心卡点。
第二重门槛:注册成本与周期。特医实行严格注册制,申报周期长、投入高,对生产车间、质量体系、稳定性考察、批次档案管理均有强制要求。很多代工企业、品牌方存在认知误区:认为目录放开就可以快速推出中式特医产品。事实是,目录仅代表原料具备申报资格,不等于产品自动获得上市许可,单纯贴牌、分装模式很难适配特医监管要求。
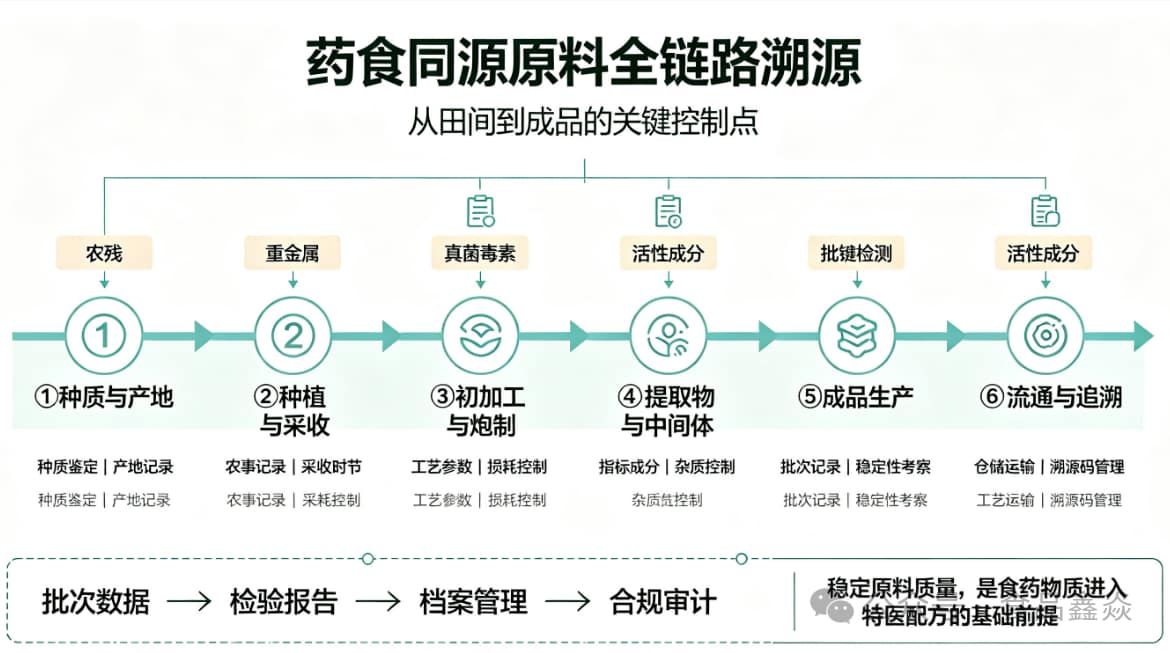
第三重门槛:原料品质稳定性难题。药食同源原料受种质、产区、采收时节、炮制工艺影响,活性组分波动较大。特医对原料批间一致性要求远高于普通食品。企业需要建立从田间到成品的溯源体系,对农残、重金属、真菌毒素实施严格管控,这对中小供应链是巨大考验。
四、产业思辨:红利属于长期主义者,门槛筛选跟风资本
本次政策不是普惠式利好,而是一次产业分层筛选。对具备产学研平台、自有原料基地、完善质量体系的企业,这是开辟新赛道的重大机遇;对依靠概念营销、简单复配、轻资产贴牌的中小厂商,政策更多是抬高门槛、压缩生存空间。
行业需理性看待变革,避免两种极端认知:一是过度乐观,认为药食同源产品可以快速进入医院渠道;二是过度悲观,否定草本营养在特医场景的应用价值。理性路径应当是:以临床营养需求为导向,优先聚焦消化障碍、术后体虚、老年慢病营养等细分场景,逐步搭建原料标准、安全性评估、配方循证数据体系,分步推进申报工作。
同时,行业仍存在诸多待完善的基础工作:食药物质在疾病人群中的剂量数据库、复方配伍风险评估方法、活性成分定量检测标准等仍需要科研机构、企业联合攻关。发酵转化、低温提取等工艺,有助于提升原料生物利用度,降低刺激性,将成为中式特医配方开发的重要技术抓手。
五、结语
106 种食药物质纳入特医体系,是药食同源产业高质量发展的契机,而非短期变现风口。红利体现在赛道扩容与价值升级;门槛集中于循证数据、注册投入、原料质控与合规管理。未来数年,行业将加速出清纯概念型产品,拥有完整证据链与全链条质控能力的企业,将在中式医学营养赛道建立持续竞争力。产业各方应当尊重特医食品的监管逻辑,以科学证据为基础,稳步推动传统食养资源现代化转化。

来源:微信公众号(食品鑫焱)